Domain einphasenwechselstrom.de kaufen?
Wir ziehen mit dem Projekt
einphasenwechselstrom.de um.
Sind Sie am Kauf der Domain
einphasenwechselstrom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einphasenwechselstrom.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung |Leistungsfaktor |Strom |Frequenz |Spannung |uvmDer Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erlei2960,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, Widerstand 2452080Der Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6961,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
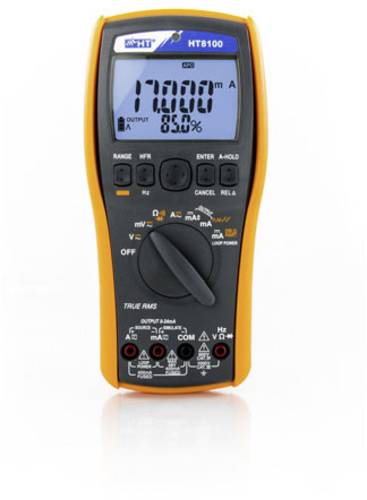
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren und Messen im DC-Bereich Ob in Fabrikation, Forschung und Lehre oder im Handwerk - genaue Messwerte sind die Voraussetzung für richtige Erkenntnisse und die daraus folgenden Vorgehensweisen. Deshalb sollten Messgeräte in regelmäßigen Abständen kalibriert werden, um sicher zu sein, dass gemessene Werte auch tatsächlich exakt sind. Der Voltcraft VC STK-3000 arbeitet im DC-Spannungsbereich von 0,01 mV bis 30 V und im DC-Strombereich von 0,001 mA bis 24 mA. Der Frequenzbereich liegt zwischen 0,001 Hz und 100 kHz. Darüber hinaus können Gleichstrom-, Spannungs- und Widerstandsmessungen durchgeführt und hierbei der Kalibrator auch als Quelle eingesetzt werden. Möglich sind außerdem eine 24V-Schleifenversorgung mit gleichzeitiger Strommessung sowie automatische Stufen- oder Steigungsmessungen. Die Ausgangs- und Messgenauigkeit liegt bei bis zu 0,02 %. Anwenderfreundliches Arbeiten Der handliche VC MFK-2000 ist äußerst bedienerfreundlich: Die Bildschirmhelligkeit kann individuell angepasst und die gemessenen Daten können per USB-Kabel übertragen werden. Darüber hinaus lassen sich häufig verwendete Arbeitsmodi abspeichern und damit bei Bedarf ohne großen Aufwand wieder aufrufen. Ein weiteres cleveres Feature: Vor unerwünschten Arbeitsunterbrechungen warnt eine Batteriestandsanzeige. Umfangreiches Zubehör Neben dem Kalibrator befinden sich ein Paar Messleitungen, Krokodilklemmen und ein AC/DC-Adapter sowie ein USB-Kabel und sechs AA-NIMH-B628,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung |Leistungsfaktor |Strom |Frequenz |Spannung |uvmDer Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erlei2960,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, Widerstand 2452080Der Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6961,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren Und Messen Im Dc-bereich Ob In Fabrikation, Forschung Und Lehre Oder Im Handwerk - Genaue Messwerte Sind Die Voraussetzung Für Richtige Erkenntnisse Und Die Daraus Folgenden Vorgehensweisen. Deshalb Sollten Messgeräte In Regelmäßigen...733,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.